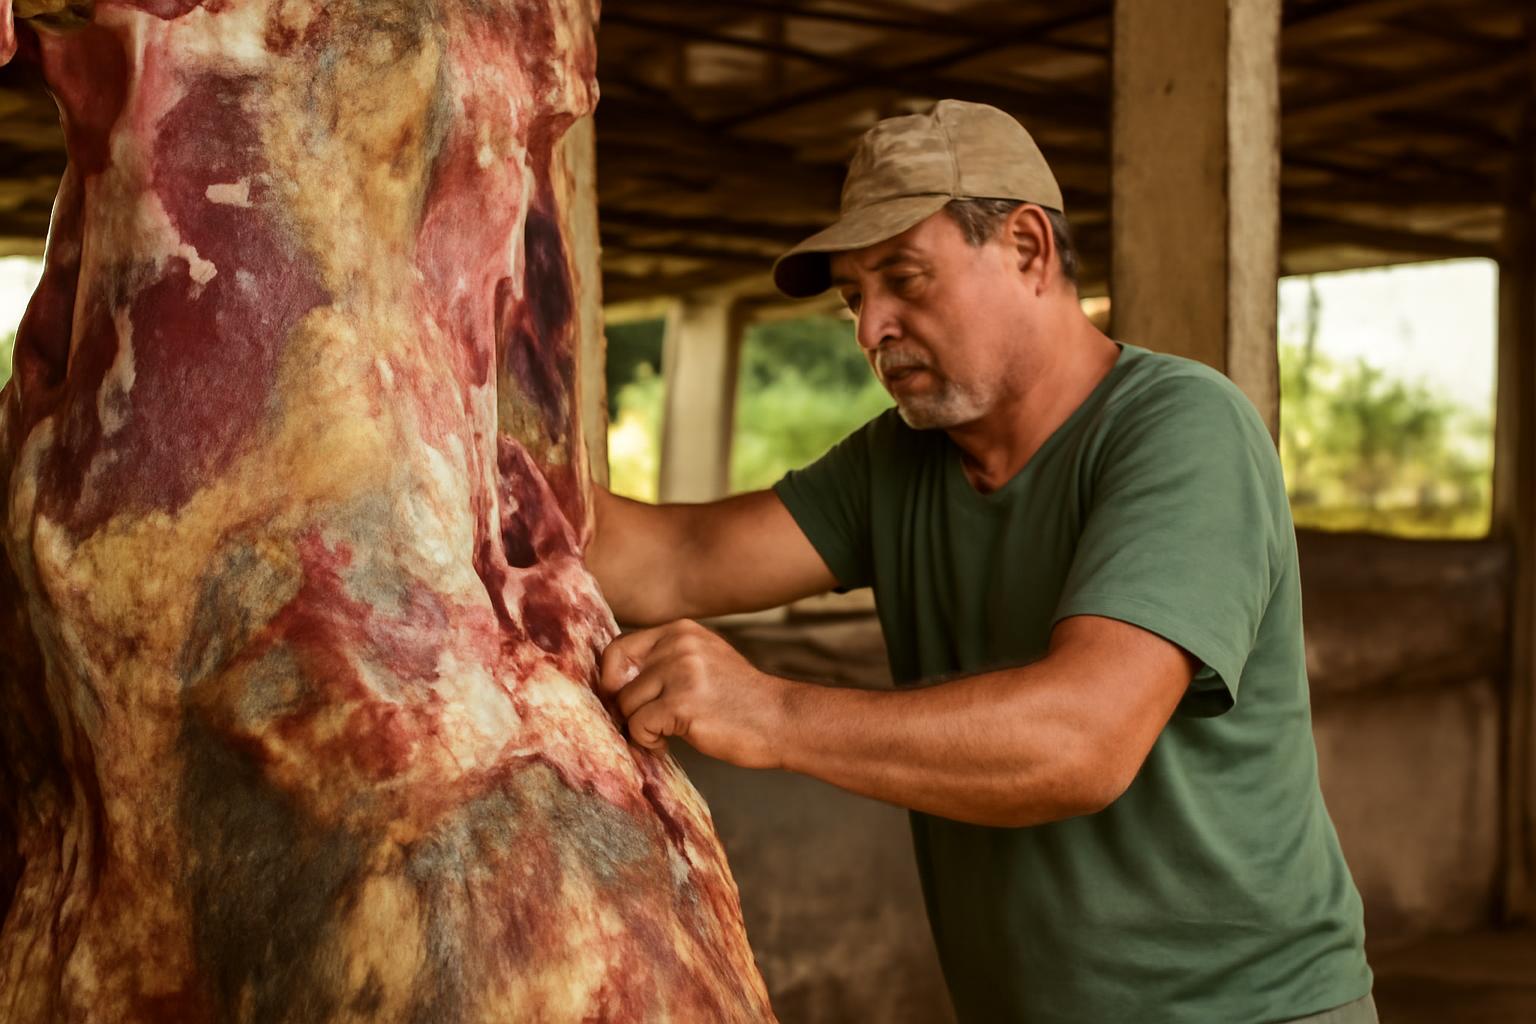
receita do boi vai além dos cortes: levantamento da Scot Consultoria aponta que os coprodutos respondem por 15,5% do faturamento obtido com a comercialização dos produtos originados de um boi.
Composição do faturamento
Na referência divulgada pela consultoria, a receita proveniente dos cortes está distribuída da seguinte forma:
- Traseiro: 47,9% do faturamento;
- Dianteiro: 29,4%;
- Ponta de agulha: 7,2%.
Essas três categorias somam 84,5% do faturamento; o restante (15,5%) é atribuído aos coprodutos.
Entre os coprodutos citados estão couro, sebo e miúdos, que são aproveitados em mercados distintos e ampliam as fontes de receita da cadeia frigorífica.
A reportagem ressalta que faturamento não equivale a lucro: além do custo de aquisição do animal, a atividade envolve despesas com abate, mão de obra, energia, refrigeração, transporte e tributos, que impactam a margem final dos frigoríficos.
Contexto e possíveis reflexos
De forma observacional, a participação dos coprodutos na receita ajuda a explicar por que o valor econômico do bovino pode superar a fatia representada pelos cortes vendidos no balcão. Caso essa receita contribua para margens mais estáveis nos frigoríficos, isso pode, em tese, influenciar decisões sobre níveis de abate e logística associada; essa relação não foi confirmada pela fonte e permanece como inferência.
Fonte: CompreRural